Domain immobilienbranchenbuch.de kaufen?
Wir ziehen mit dem Projekt
immobilienbranchenbuch.de um.
Sind Sie am Kauf der Domain
immobilienbranchenbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienbranchenbuch.de kaufen?
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **

Ähnliche Suchbegriffe für Bilanziert
Top-Angebote
Produkte zum Begriff Bilanziert:
-
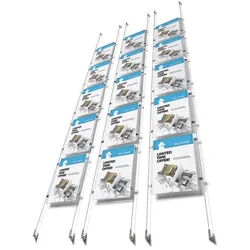
Rahmen 5 x A4 Acryl Spannsystem Postertasche Rahmen Schaufenster Makler ExposeBei APPENDO handelt es sich um ein komplettes Kabel-Infosystem zur Präsentation von bis zu fünf Acryl-Rahmen im Format DIN A4. Die Rahmen wirken bei Anbringung zwischen Fußboden und Decke leicht und frei schwebend. Ebenso ein Highlight ist das Produkt bei Wandmontage, hierbei stehen die Acryl-Rahmen einige Zentimeter von der Wand ab. Durch das leichte Design und die neutralen und edlen Materialien passt das Drahtseil-Spannsystem in fast jede Büro- oder Ladeneinrichtung. Lieferumfang: Set bestehend aus 5 Acryltaschen für DIN A4-Einleger, 20 patentierten E-Clips zur schnellen Befestigung der Taschen an den Drahtseilen, 2 x 4m Stahlkabel mit Halterungen für die Wand-, Decken- und Bodenmontage, 4 Schrauben/Dübel. Format: 210 x 297 mm (DIN A4) Sichtmaß: 210 x 297 mm111,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Häuser aus HolzHäuser aus Holz, mit 4 Gliedern zum Aufklappen, Farbe: natur, Größe: 64 x 22 cm, Stärke: 5 mm.Der 3D-Aufsteller lässt sich mittels Scharniertechnik einfach aufstellen, sodass Sie eine trendige Dekoration, z. B. für die Fensterbank, gestalten können. Zum Verzieren des Holz-Aufstellers eignen sich Farben, Glitter oder auch ein Schneeliner.8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
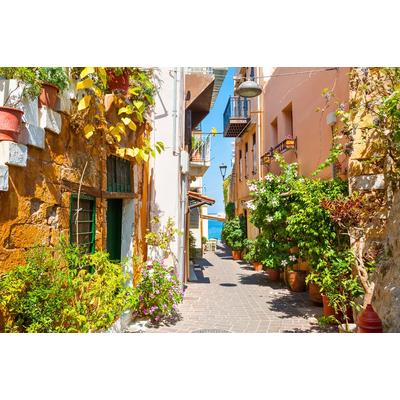
Papermoon "Bunte Häuser"Vliestapete, Bunte Häuser, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Marcks, Peter: Makler- und BauträgerverordnungMakler- und Bauträgerverordnung , mit § 34c GewO, sonstigen einschlägigen Vorschriften und MaBVwV , Rück- & Bremsleuchten > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20191006, Produktform: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Autoren: Marcks, Peter, Auflage: 19010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 389, Keyword: Bauträger; Weiterbildungsverpflichtung; Hausverwalter; Adressenvermittler; MaBV; Baubetreuer; Berufszulassungsregelung; Darlehensvermittler; Immobilienmakler; Wohnimmobilienverwalter, Fachschema: Makler, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 374, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 200, Breite: 142, Höhe: 37, Gewicht: 553, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406665615 9783406584046 9783406502156 9783406434310 9783406352645 9783406332753, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5433259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **

Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanziert:
-
Lymow One Plus – Mähroboter für große & anspruchsvolle GrundstückeLymow One Plus – leistungsstarker Mähroboter mit Raupenantrieb für große & anspruchsvolle GrundstückeDer Lymow One Plus ist kein gewöhnlicher Mähroboter. Mit seinem kraftvollen Raupenantrieb, zwei rotierenden SK5-Stahlmessern, RTK- und VSLAM-Navigation sowie einer Flächenleistung von bis zu 7.000 m2 pro Tag richtet er sich besonders an Besitzer großer, unebener oder anspruchsvoller Grundstücke.Statt Begrenzungskabel nutzt der Lymow One Plus eine intelligente, virtuelle Navigation. Steigungen, Unebenheiten, höheres Gras und große Rasenflächen gehören genau zu den Einsatzgebieten, für die das System entwickelt wurde.Bei Power2Live.de erhältst du den Lymow One Plus in zwei Ausführungen:Lymow One Plus 5A – bis zu 4.452 m2/TagLymow One Plus 10A – bis zu 7.000 m2/TagWarum den Lymow One Plus bei Power2Live kaufen?Bei einem hochwertigen Mähroboter endet die Entscheidung nicht beim Preis. Ger...2899,00 €*Versand: 159,00 €Sichere Weiterleitung zum Anbieter
-
Rahmen 5 x A4 Acryl Spannsystem Postertasche Rahmen Schaufenster Makler ExposeBei APPENDO handelt es sich um ein komplettes Kabel-Infosystem zur Präsentation von bis zu fünf Acryl-Rahmen im Format DIN A4. Die Rahmen wirken bei Anbringung zwischen Fußboden und Decke leicht und frei schwebend. Ebenso ein Highlight ist das Produkt bei Wandmontage, hierbei stehen die Acryl-Rahmen einige Zentimeter von der Wand ab. Durch das leichte Design und die neutralen und edlen Materialien passt das Drahtseil-Spannsystem in fast jede Büro- oder Ladeneinrichtung. Lieferumfang: Set bestehend aus 5 Acryltaschen für DIN A4-Einleger, 20 patentierten E-Clips zur schnellen Befestigung der Taschen an den Drahtseilen, 2 x 4m Stahlkabel mit Halterungen für die Wand-, Decken- und Bodenmontage, 4 Schrauben/Dübel. Format: 210 x 297 mm (DIN A4) Sichtmaß: 210 x 297 mm111,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Häuser aus HolzHäuser aus Holz, mit 4 Gliedern zum Aufklappen, Farbe: natur, Größe: 64 x 22 cm, Stärke: 5 mm.Der 3D-Aufsteller lässt sich mittels Scharniertechnik einfach aufstellen, sodass Sie eine trendige Dekoration, z. B. für die Fensterbank, gestalten können. Zum Verzieren des Holz-Aufstellers eignen sich Farben, Glitter oder auch ein Schneeliner.8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
Ähnliche Suchbegriffe für Bilanziert
-
Papermoon "Bunte Häuser"Vliestapete, Bunte Häuser, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Marcks, Peter: Makler- und BauträgerverordnungMakler- und Bauträgerverordnung , mit § 34c GewO, sonstigen einschlägigen Vorschriften und MaBVwV , Rück- & Bremsleuchten > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20191006, Produktform: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Autoren: Marcks, Peter, Auflage: 19010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 389, Keyword: Bauträger; Weiterbildungsverpflichtung; Hausverwalter; Adressenvermittler; MaBV; Baubetreuer; Berufszulassungsregelung; Darlehensvermittler; Immobilienmakler; Wohnimmobilienverwalter, Fachschema: Makler, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 374, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 200, Breite: 142, Höhe: 37, Gewicht: 553, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406665615 9783406584046 9783406502156 9783406434310 9783406352645 9783406332753, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5433259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drexel, Thomas: Nachhaltige Häuser - Energieeffizient, ökologisch, zukunftsfähig - Neubauten und Umbauten. 25 HäuserNachhaltige Häuser - Energieeffizient, ökologisch, zukunftsfähig - Neubauten und Umbauten. 25 Häuser , Mit 200 Farbabbildungen und 60 Grundrissen , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20240327, Produktform: Leinen, Autoren: Drexel, Thomas, Seitenzahl/Blattzahl: 192, Abbildungen: Mit 220 Farbabbildungen und 60 Grundrissen, Keyword: 2024; architekten-haus; architektur; bauherr; buch; bücher; diy; eigenheim; einfamilien-haus; energie sparen; energieeffizient bauen; energieeffizienz; energiewende; erneuerbare energien; gebäude-energiegesetz; hausbau; kunst; neuerscheinung; passivhaus; photovoltaik; regenerative heizung; solar-energie; traum-haus; wärmedämmung; wärmepumpe, Fachschema: Haus / Wohnhaus~Wohnhaus~Renovierung, Fachkategorie: Hausrenovierung und -ausbau, Warengruppe: HC/Heimwerken/Do it yourself, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 268, Breite: 220, Höhe: 22, Gewicht: 1032, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lymow One Plus – Mähroboter für große & anspruchsvolle GrundstückeDer Lymow One Plus 10A Mähroboter ist die High-Performance-Lösung für sehr große Rasenflächen bis zu 7.000 m2 pro Tag. Maximale Effizienz, intelligente Navigation und starke Akkuleistung machen ihn ideal für weitläufige Grundstücke und gewerbliche Flächen.🌿 Lymow One Plus 10A – Profi Mähroboter für große & gewerbliche FlächenDer Lymow One Plus 10A wurde speziell für sehr große Rasenflächen entwickelt und bietet eine beeindruckende Tagesleistung von bis zu 7.000 m2. Damit eignet sich dieser leistungsstarke Mähroboter für große Grundstücke, Parks, Sportanlagen oder gewerblich genutzte Grünflächen.Dank moderner Sensortechnologie, effizientem Energiemanagement und präziser Schnitttechnik sorgt der Rasenroboter für ein gleichmäßiges Schnittbild – vollautomatisch und zuverlässig.✨ Vorteile des Lymow One Plus 10A⚡ Extrem hohe Flächenleistung: Bis zu 7.000 m2 pro Tag🌱 Optimiertes Mulchsystem...2999,00 €*Versand: 159,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
-
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.